证监会对IPO过程中的财务操纵行为保持零容忍态度。若企业无法合理解释重大财务异常,将直接构成上市实质性障碍,影响审核进程与最终结果。
财务造假高发区:应收账款
在审核企业财务状况时,需要特别关注应收账款的异常变动情况,以便及时发现可能存在的问题。以下是需要重点考虑的三个关键点: 应收账款规模显著攀升,但增速高于同期营业收入增长。这可能表明企业通过增加赊账来扩大销售,但实际业绩并未相应提升,存在虚增收入的风险。 应收账款余额持续下滑,与业务扩张的趋势不匹配。这可能是由于应收账款的回款速度放缓,或者是因为坏账准备金的增加导致账款减少。 应收账款周转率显著低于行业平均水平。这意味着应收账款管理效率低下,无法及时回收款项,可能影响企业的现金流状况。如果以上任何一个情况出现,都可能被认为是企业涉嫌调节收入或虚构收入的迹象。证监会通常会对此类问题提出质疑,认为企业可能通过放宽信用条件、提前确认收入等方式来操纵财务数据,以达到提升业绩的目的。一旦被认定存在上述问题之一,将直接影响企业的首次公开发行(IPO)进程。审核过程中将中止或不予核准,严重者可能导致企业被拒于资本市场门外。因此,企业必须确保应收账款变动与实际经营状况相匹配,保持财务数据的真实、合理与可持续性,避免类似问题的发生。
财务陷阱之二:异常预付账款
在过去IPO审核过程中,部分企业在财务报表中预付款项异常增长,被证监会质疑存在资金通过预付款形式流出,再以虚假交易方式回流并虚增利润的行为。这导致了严重的财务问题和监管问题。典型的表现包括预付工程款、预付技术转让款和非专利技术采购款等科目短时间内大幅增加,但缺乏合理商业背景和合同支撑。此类变动可能引发监管对交易真实性、资金流向及会计处理合规性的深度关注。对于拟上市的企业,必须在申报前全面梳理预付款项构成,确保每笔支出具有真实业务背景、完备履约证据及合理的账期安排,杜绝无实质交易支撑的异常资金垫付行为,切实夯实财务基础与内控有效性。
财务造假高发区:存货 manipulation
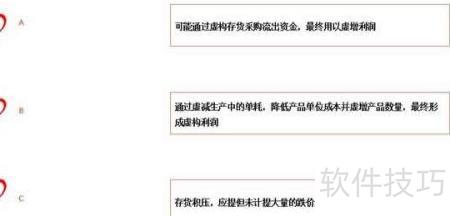
在拟IPO阶段,存货管理是至关重要的环节,它不仅是财务核查的重点区域,也可能成为潜在的监管焦点。证监会通常会从三方面对企业的存货数据进行审查,以确保其真实性和合理性: 存货规模与账面价值显著增长:如果企业的存货规模或账面价值出现明显增长,且增幅高于同期的营业成本增速,这可能意味着企业通过虚增存货来调节利润,或者延缓成本结转,从而掩盖真实的经营状况。 存货周转效率低且恶化:存货周转效率如果持续走低,且显著低于行业平均水平,并且呈现恶化趋势,这可能表明企业库存积压严重,无法有效周转,从而掩盖销售不畅的问题。 存货结构失衡:比如产成品占比过高、库龄过长或存在大量滞销品,这些现象可能反映出企业存在通过虚增存货来调节财务报表的问题。面对这些风险,企业在上市前必须高度警惕存货管理,确保其增长与实际经营节奏匹配,周转效率符合行业标准,同时保持结构合理、库龄健康,以此有效规避财务操纵嫌疑,提高信息披露的透明度和可信度。这不仅有助于企业顺利通过财务核查,还能够增强投资者对公司的信心。
财务操纵高危区:在建工程
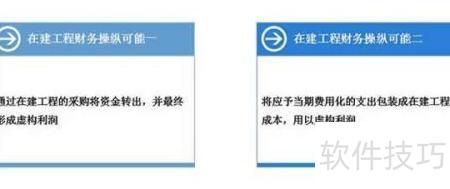
在建工程:监管关注点在建工程作为拟上市企业的重要财务指标,因其庞大的投资规模、难以精准监控的进度以及复杂的成本核算流程,成为证监会监管关注的重点。特别值得关注的是,当企业在财务报表中出现短期内在建工程余额大幅攀升的情况时,且增幅明显超出实际产能需求、业务扩张节奏及战略规划时,监管机构可能会高度关注其中的潜在财务舞弊风险。这种情况通常被视作两种操纵手段的信号: 资本化利息或费用延迟计入损益:通过延迟计入损益的方式,企业在财务报表中虚增当期利润。 虚构或夸大在建项目投入:以虚报或夸大在建工程的投入来美化资产结构和现金流表现。总之,在建工程作为财务报表中的关键指标,其异常波动需要引起监管部门的高度重视。企业在财务报表中出现此类情况时,应保持高度透明和真实,避免通过不正当手段操纵利润。
财务操纵五大雷区之五:业务收入
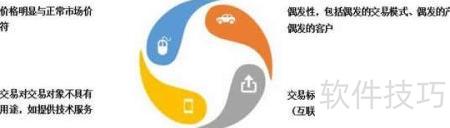
在接下来的报告期间,拟IPO企业应警惕业务收入出现以下四类异常情况,否则可能会受到证监会对其操纵收入行为的质疑。
财务操纵高危区:期间费用率异常
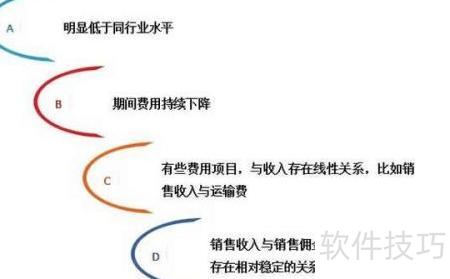
期间费用率是衡量企业运营效率的重要指标,它反映了企业的各项成本在营业收入中的占比。不同行业的经营模式差异显著,因此期间费用率具有一定的天然区别。然而,同一行业内企业的期间费用率在正常情况下应具有较强可比性。如果企业出现期间费用率与行业均值显著偏离、连续多年异常波动、收入与费用变动明显不匹配或费用结构不合理等情况,可能会引起证监会对财务真实性和规范性的质疑。在IPO审核过程中,企业需确保期间费用率的合理性、稳定性,并且与经营实际相匹配,以避免财务操纵风险。
相关文章
- 最新更新
- 小编推荐
- 热门推荐
- 最新更新
-
-
- 相关下载
-
-