null
权益性投资经营所得个人所得税,是指个人通过独资企业、合伙企业持有股权、股票或合伙财产份额等所取得的经营收益,依法缴纳的个人所得税。此类企业通常适用查账征收方式。但在会计制度不健全、经营管理不规范的情况下,税务机关可依法采用核定征收方式计征税款。这一做法曾与过去粗放型经济发展阶段相适应,然而实践中却被部分高收入者利用,成为规避纳税义务、逃避税款的漏洞,不仅损害税收公平,也影响市场秩序和财政可持续性。
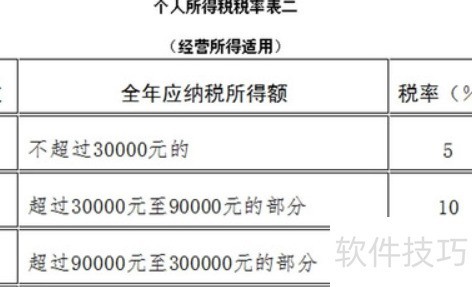
查账征收的意义
独资合伙企业通常情况下不需要缴纳企业所得税,但需由投资者承担个人所得税。这种结构常被个人投资者用来规避税务和转移收益。如果对这些合伙企业采用核定征收的方式,并将应税所得率设定得较低,不仅会明显减少实际税负,还可能破坏税收的公平性,损害税制的中立性和收入分配的公正性,从而引发系统性税收流失和横向不公平的问题。
拥有大量权益类资产的企业需具备规范记账能力,不符合税收征管法核定征收条件。
因此,公告规定:个人独资企业和合伙企业必须建账,并按查账征收方式缴纳个人所得税。
权益投资金额巨大,现行个税征收体系存在漏洞,部分高收入者通过个人独资或合伙企业进行权益投资,以此逃避个人所得税。
相关文章
- 小编推荐
- 热门推荐
- 最新更新
-
-

- 相关下载
-
-