CIF,全称成本加保险费加运费,是国际贸易中常见的报价方式。当客户要求CIF报价时,需包含货物成本、运输至目的港的海运费及保险费用。本文从出口商角度出发,详细介绍在CIF贸易条件下开具正确出口发票的方法,确保单据符合交易要求。
1、 若由工厂直接出口,需委托专业物流公司从厂内将货物运至指定港口,并向该物流商索取运输单据及发票。此环节产生的单据与港口方面开具的发票无直接关联,两者分属不同业务流程。
- 港口开具票据。
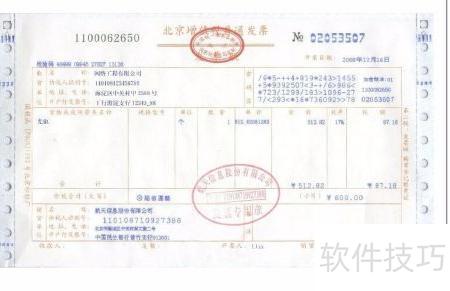
货物到达港口时,需支付包括文件费、码头操作费、港口建设费、安全费、封条费和报关费等在内的多项杂费。这些费用由货运公司收取,并出具正式发票。
- 海运费用
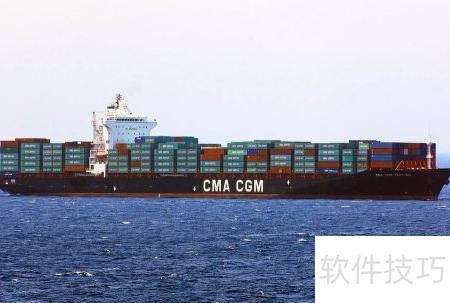
海运费是指货物从出发港口运输至目的港所产生的费用,通常由航运公司收取。然而,消费者往往将支付的款项转交给货运代理公司处理。因此,发票应由货运代理公司出具。与船公司的结算及发票相关事宜属于货运代理内部业务往来范畴,不涉及客户直接。为完成财务流程,请顾客向货运代理索要相应的票据。
若货物由外贸公司代理出口,工厂无直接出口资质,那么开票方式会有所不同。只需完成两项操作:一是按产品价格向外贸公司开具发票;二是根据运输方确定物流发票的开具对象。若由工厂安排物流,则物流公司向工厂开票;反之,由外贸公司负责相关票据。
- 港口海运发票服务
此时,工厂与客户之间的联系已经切断,他们只需将货物送至指定港口即可。后续的报关和退税事项则交由货运代理公司(货代)与出口贸易公司(外贸)协商处理。货代需根据实际费用项目及金额向外贸公司提供相应的发票凭证。
- 总结。
开始时由于环节较多,发票发放可能让人感到困惑。实际上关键是收款者和开具发票的主体。重要的是确认谁是直接收款的企业,只要这一步到位,即便中间环节企业也是第一责任人,只需将发票交付给这个企业即可。即使该企业只是中间商,它也能更好地与最终开票方沟通,从而确保流程顺利进行。
相关文章
- 最新更新
- 小编推荐
- 热门推荐
- 最新更新
-
-
- 相关下载
-
-