null
应收与应付对冲的会计分录
借记应付账款,贷记应收应付对冲科目。
借:应收应付对冲(中转科目)
贷:应收账款
当企业间形成互购互销关系时,产生的应收账款和应付账款可以依法进行抵销,简化账务处理,节省资金。
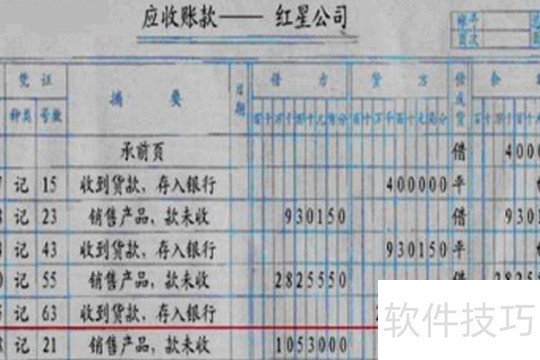
企业应设立应收账款科目,并按购货单位或劳务接受方设置明细账进行核算。未单独设置预收账款科目的企业,预收款项应通过应收账款科目统一核算。
应收账款增加记借方,收回或确认坏账损失记贷方;期末借方余额反映尚未收回的应收账款;若为贷方余额,则表明企业已预收客户款项。
拓展资料
管理
企业应收账款管理涵盖多个关键环节:制定规范的核算制度,科学测算机会成本,设计合理信用政策,严格管控赊销流程,实施灵活的营销与催收策略,并强化日常动态监控与分析,以提升资金使用效率,降低坏账风险,保障企业现金流安全与经营稳健。
重视信用调查
客户信用调查是应收账款日常管理的关键环节。通过财务报表全面评估客户的履约信誉、偿债能力和资本保障水平,银行信用信息提供进一步支持,企业可有效防范回款风险,提升资金使用效率。
根据客户的抵押担保充足性及经营状况,综合评估信用等级,以此作为提供信用支持的依据。
管控赊销额度
控制赊销额度是应收账款管理的重要部分。企业根据客户信用评估,调整赊销额度,信用等级越高,授予的额度越大,以此降低坏账风险。
企业需将累计赊销额严格控制在自身风险承受能力内。为了方便日常管理,应将核定的客户赊销额度登记于其应收账款明细账中,作为余额监控的关键预警线。一旦接近或超出此额度,即启动风险管控措施。
资料来源:百度百科应收账款词条
相关文章
- 最新更新
- 小编推荐
- 热门推荐
- 最新更新
-
-

- 相关下载
-
-