不少网友咨询存货核算方法。其实并不复杂,今天就为大家清晰讲解存货核算的具体操作方式。
先进先出法,假设最早的入库存货最先发出或耗用,据此确定发出存货与期末结存存货的成本。该方法依据存货实际入库时间顺序进行计价,体现收入与成本配比原则,适用于价格波动较大且需保持账面价值接近市价的情形。
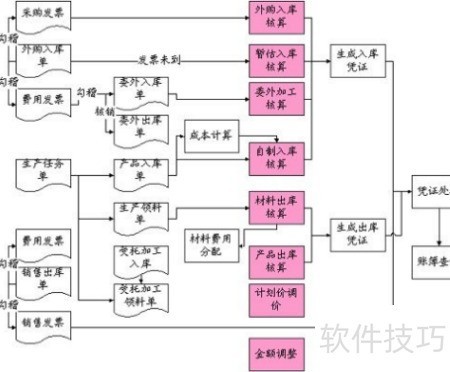
第二种方法是加权平均法:这种方法首先根据期初库存量和本期购入量及其单位成本,计算出本月的加权平均单价。然后,按照这个单价分别计算本期的发出成本和期末库存的价值,从而确定当期的销货成本和期末存货的价值。
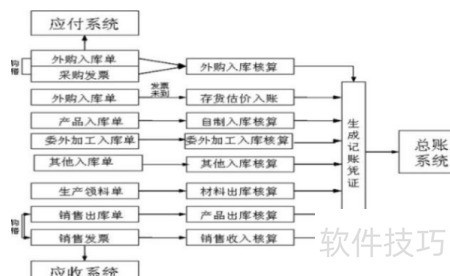
第三种是移动加权平均法:每次进货后,立即根据库存量与总成本重新计算存货平均单位成本。
接下来我们将使用移动加权平均法进行核算:首先,存货单位成本等于期初库存的实际成本加上本次进货的实际成本,除以期初库存的数量与本次进货的数量之和;每次发出存货的成本则是根据发出的数量乘以发货前最新计算出的单位成本;月末库存的成本则等于期末结存数量乘以当月最后一次计算出的单位成本。这种方法能够在每次进货后即时更新单位成本,确保发出与结存计价动态反映最新采购水平。
先进先出法假定最早购入的存货首先使用或销售,据此确定发出存货成本和期末结存存货价值,是一种基于入库时间顺序的存货计价方法。
加权平均法是一种存货计价方法:通过期初存货数量和成本、本期购入存货数量和成本的总和,计算出月末加权平均单价,以此单价确定本期发出存货和期末库存存货的成本。这种方法简化了日常核算,使发出与库存成本更加均衡和一致。
移动加权平均法是在每次进货后,即时依据当前库存数量与总成本重新计算单位平均成本的一种存货计价方法。
相关文章
- 最新更新
- 小编推荐
- 最新更新
-
-
- 相关下载
-
-