null
存货跌价准备的会计处理
借记资产减值损失
贷方:存货跌价准备
资产负债表日,存货应按成本与可变现净值两者中较低者计量。
存货成本若高于可变现净值,须计提跌价准备,并计入当期损益。
存货成本指的是期末存货的实际价值。如果前期导致存货贬值的因素已经消失,应当将原已减少的存货价值予以恢复,并在已经计提的存货跌价准备范围内转回,转回的部分计入当期损益中的资产减值损失项目。
借记存货跌价准备
贷方记资产减值损失
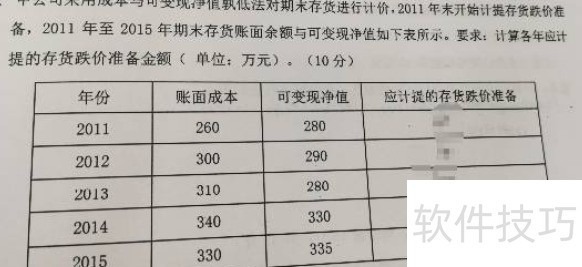
存货跌价准备需谨慎处理
企业应按每项存货的成本与可变现净值进行逐项比较,以较低者为计量标准;若成本高于可变现净值,则需计提存货跌价准备。
请注意,如果存货在资产负债表日部分有合同约定价格,部分无合同价格,应分别估算其可变现净值并比较,然后单独计算应计提或转回的存货跌价准备金额。不同部分之间的跌价准备不能相互冲抵。
以上内容参考百度百科存货跌价准备词条。
相关文章
- 小编推荐
- 热门推荐
- 最新更新
-
-

- 相关下载
-
-