低值易耗品通常价值在之间,使用期不超过一年,虽可重复使用但易损坏。与固定资产不同,它们在财务核算中被单独归类,不按固定资产管理方式处理,体现出其使用频繁、损耗较快的特点。
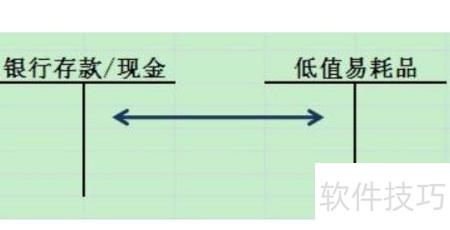
采购低值易耗品时,验收合格即付款,并按实际成本记账。
借:低值易耗品
贷:银行存款或现金
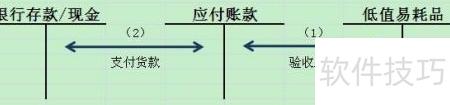
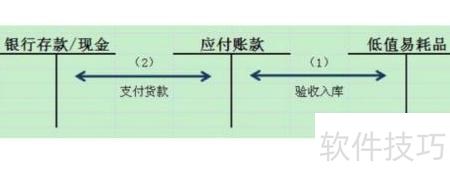
购买低价值物品应先入库后付款,经由应付账款过渡入账,依据实际或预估成本记录。
验收并入库
借:低值易耗品
贷:应付款项
支付货款
借:应付账款
贷:银行存款或现金
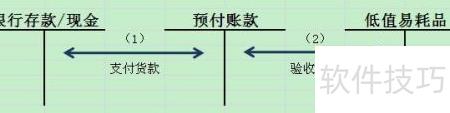
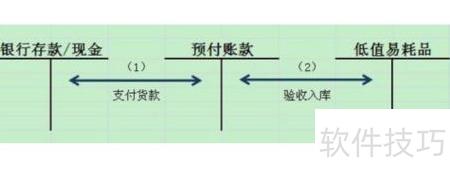
在采购低值易耗品时,可先支付款项并在预付账款科目下记录,随后以实际或估算成本计入存货。
货款已付
借:预付款项
贷:银行存款或现金
验收后入库
借:低值易耗品
贷:预付款项
一次摊销法
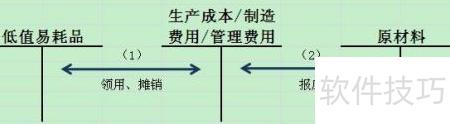
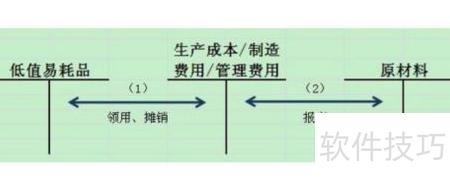
领用时一次性将低值易耗品实际成本按用途全额摊销至相关科目。
借方登记生产、制造及管理相关成本费用。
贷:低值耗材
低值易耗品报废后,残值用于抵减相关费用成本。
借入原材料
贷方记入生产、制造及管理相关成本费用
分期摊销法
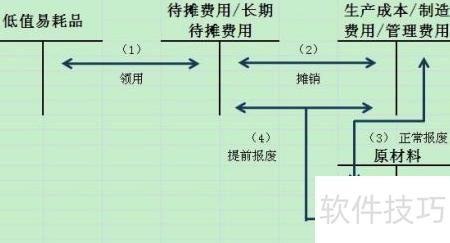
对于高价值、多用途且使用寿命短暂的物品,可以采用分期摊销方法进行账务处理。
领取使用
借:待摊费用或长期待摊费用
贷:低值易耗品
按低值易耗品实际用途,将其成本全额分摊至相关科目。
借记生产成本、制造费用及管理费用科目
贷方:待摊费用或长期待摊费用
报废处理
低值易耗品摊销完毕后,其残值应冲减相关成本费用。
借:材料采购
贷方记入生产、制造及管理相关成本费用
提前报废的低值易耗品,其未摊销金额扣除残值后应计入相关成本费用。
借:原料采购
生产、制造及管理相关成本费用
贷:待摊费用或长期待摊费用
五五分摊法
五五摊销法先摊销一半成本,领用后剩余半部分继续使用,最后报废时全额摊销。
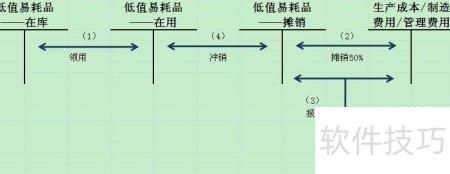
使用五五摊销法时,需在低值易耗品科目下设置“在库”、“在用”和“摊销”三个明细账户,精确计算其流动及摊销过程。
领取使用
借:低值易耗品使用中的低值易耗品
贷:低值易耗品库存低值易耗品
低值易耗品领用时,按实际成本的50%摊销,并根据用途计入相关成本费用。
借方记录生产、制造及管理相关成本费用
贷:低值易耗品摊销
报废时,将剩余50%成本进行摊销,并以材料残值抵减相关费用。
借入原材料
生产、制造及管理相关成本费用
贷方:低值易耗品摊销费用
摊销低值易耗品费用
借:低值易耗品摊销费用
贷:低值易耗品在用物品摊销
相关文章
- 最新更新
- 小编推荐
- 最新更新
-
-
- 相关下载
-
-