在签订商业承兑汇票时,请务必确保存根页完好无损,并且妥善保存。一旦收到汇票上的金额到账通知,接收方应凭借银行盖章的进账单,制作收款凭证;而出票方则需依据承兑汇票委托书的存根联,编制付款凭证。这一步骤不仅是财务处理的基础,也是确保票据真实性和合规性的关键步骤之一。
银行承兑汇票是收款人或申请人发起的,需向银行提交申请,并获得其核准后方可承兑的票据。
收款单位通过银行盖章的进账通知填写收据,付款单位依据承兑汇票委托书的存根联登记支付单,进行相应的会计记录工作。
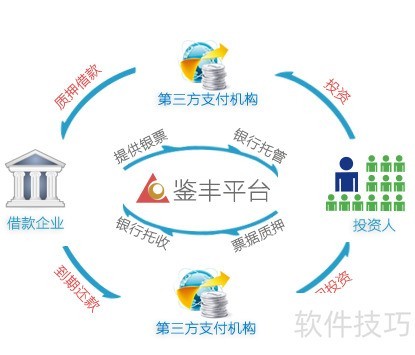
商业承兑汇票与银行承兑汇票在交易背景及信用机制上存在显著差异。前者源于企业间的购销活动,体现为一种基于真实交易的商业信用行为;后者则代表了银行信用业务,包含了买卖双方以及银行之间的三方关系,银行既是汇票债务人也是承兑申请人。与银行承兑汇票相比,商业承兑汇票因其基于真实的商品或服务交换而具备更强的支付保障和市场信誉。由于银行承诺无条件付款,这种信用机制使得银行承兑汇票在交易中提供了更高的信任度,从而增加了其在金融市场上的应用范围和稳定性。尽管商业承兑汇票与银行承兑汇票在功能上有所区别,但它们之间的相互关联和互补性也为市场提供了灵活的解决方案。在实际操作中,企业和银行之间可以共同利用这两种票据进行支付结算,发挥各自的长处以满足企业发展的多样化需求。
相关文章
- 最新更新
- 小编推荐
- 热门推荐
- 最新更新
-
-
- 相关下载
-
-